August 2026
KI‑Euphorie weicht zunehmender Selektivität.
Die KI-Euphorie an den Börsen weicht einer zunehmenden Selektivität: Nach einem ausserordentlich starken ersten Halbjahr für Halbleiteraktien hinterfragen Investoren nun gezielt, welche Unternehmen die massiven KI-Investitionen tatsächlich in steigende Gewinne überführen können.
Veröffentlicht 5. August 2026Von Investment TeamLesezeit 3 Min.Auch auf Englisch Market Compass
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom August 2026.
Gleichzeitig belasten geopolitische Spannungen im Nahen Osten und eine restriktive Geldpolitik das Marktumfeld.
Nahost‑Konflikt treibt den Ölpreis
Der Konflikt zwischen den USA und dem Iran bestimmte auch im Juli phasenweise das Marktgeschehen. Nach dem Zusammenbruch der Waffenruhe und neuen Angriffen stieg Brent zeitweise über USD 100 je Fass. Die Schifffahrt durch die Strasse von Hormus blieb eingeschränkt, und Huthi-Angriffe erhöhten die Risiken für den Welthandel zusätzlich. Gegen Monatsende zeichneten sich unter Vermittlung Omans diplomatische Fortschritte ab, eine nachhaltige Entspannung ist jedoch nicht erreicht.
Halbleiter verlieren ihre Führungsrolle
Der Halbleitersektor geriet im Juli deutlich unter Druck. Intel verlor 38.0%, Lam Research 33.1% und ASML 16.7%, während Nvidia sich mit +0.3% praktisch schadlos hielt. Trotz des Kurssturzes notiert der Philadelphia Semiconductor Index seit Jahresbeginn immer noch 60.2% im Plus. Die Marktreaktion signalisiert keine grundsätzliche Abkehr vom KI-Thema, sondern eine stärkere Differenzierung: Monetarisierung, Profitabilität und Kapitalrenditen rücken in den Vordergrund. Das breitere Marktbild fiel stabiler aus - der S&P 500 schloss nahezu unverändert (-0.1%), während der Nasdaq 100 um 6.6% nachgab. Europäische Aktien entwickelten sich sogar leicht positiv: EuroStoxx 50 +0.5%, SPI +0.7%.
EZB und Fed bleiben restriktiv
Beide Notenbanken verzichteten auf Zinsschritte, gaben aber keine Entwarnung. Die EZB beliess den Einlagensatz bei 2.25%, die Fed den Leitzins bei 3.50% bis 3.75% - wobei bereits drei Mitglieder für eine Erhöhung stimmten. Fed-Chair Kevin Warsh betonte, dass die gestiegenen Marktzinsen die Finanzierungsbedingungen bereits verschärfen. Die Renditen zehnjähriger US-Staatsanleihen stiegen im Juli um rund 0.32% und setzten den globalen Anleihenmarkt erheblich unter Druck.
SpaceX unter Druck
Die SpaceX-Aktie fiel Mitte Juli erstmals unter den Ausgabepreis von USD 135 und verlor deutlich gegenüber ihrem Höchststand nach dem rekordgrossen Börsengang. Im August veröffentlicht das Unternehmen erstmals seine Quartalszahlen - ein entscheidender Test für den Investment Case und die hohe Börsenbewertung.
Zentralbanken kaufen wieder massiv Gold
Nach einer Kaufpause im ersten Quartal 2026 stiegen die weltweiten Goldkäufe der Zentralbanken im zweiten Quartal um 231 Tonnen - der grösste quartalsweise Zuwachs seit Q4 2024. Die grössten Käufer waren die Polnische Nationalbank (+82 Tonnen), die Zentralbank Usbekistans (+41 Tonnen) und die Chinesische Volksbank (+40 Tonnen). Trotz eines Rückgangs von rund 25% seit dem Januar-Hoch senden die wieder anziehenden Käufe ein starkes Vertrauenssignal. Wir betrachten Gold weiterhin als strategischen Portfolio-Stabilisator.
Ausblick
Das Chancen-Risiko-Profil für Aktien bleibt attraktiv, wobei unsere klare regionale Präferenz den USA gilt. Besonders positiv beurteilen wir die zunehmende Marktbreite: Neben KI-Gewinnern tragen vermehrt auch Industrie-, Energie-, Finanz- und Small-Cap-Aktien zur positiven Entwicklung bei. Künftige Renditen dürften stärker durch steigende Unternehmensgewinne als durch eine Ausweitung der Bewertungsmultiplikatoren erarbeitet werden. Bei Halbleitern haben wir selektiv Gewinne realisiert - taktisch, nicht strukturell. Taktische Positionierung: Cash 2/5, Anleihen 3/5, Aktien 4/5, Alternative Anlagen 4/5. Im Fokus steht die Jackson-Hole-Tagung, wo Fed-Chair Warsh nach seiner zuletzt schwer nachvollziehbaren Kommunikation für mehr Klarheit sorgen dürfte.
Bereit zum Eintauchen?
Laden Sie das vollständige PDF unseres Marktkompasses August 2026 für eine ausführliche Analyse und zukunftsgerichtete Orientierung herunter.
Zögern Sie nicht, uns zu kontaktieren, sollten Sie Fragen zu den behandelten Themen haben. Wir stehen Ihnen gerne mit unserem Fachwissen zur Seite.
01
Die vollständige Ausgabe
01 / 03
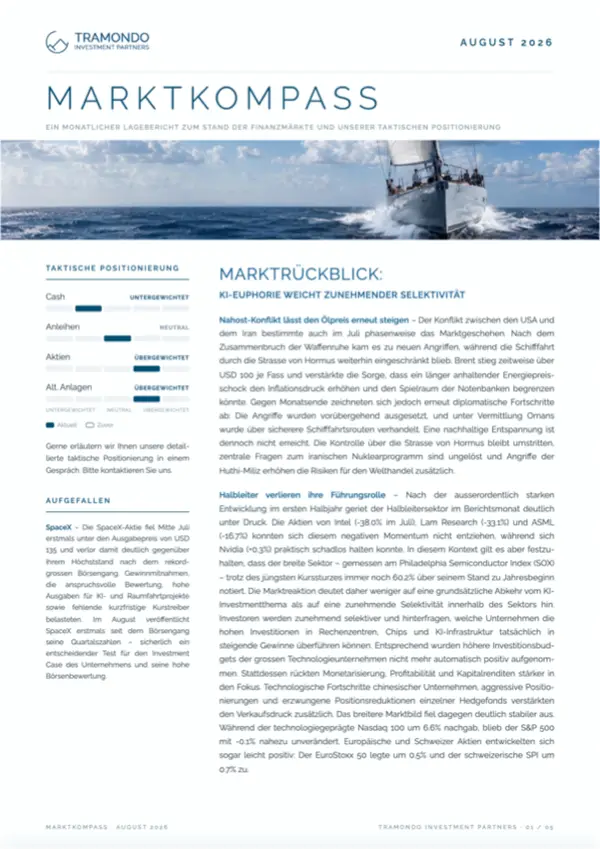
Den ganzen Marktkompass lesen. August 2026.
Unser ausführlicher Ausblick mit Szenarien, Risiken und Positionierung, wie veröffentlicht: die Ausgabe als PDF, auf Deutsch und Englisch.
- Marktkompass, August 2026PDF · Deutsch
- Market Compass, August 2026PDF · English
02
Per E‑Mail
02 / 03
Den Marktkompass per E‑Mail erhalten
Jeden Monat, auf Deutsch oder Englisch.
03
Frühere Ausgaben
03 / 03
Frühere Ausgaben
Marktkompass · 6. Juli 2026
Marktkompass Juli 26 - Deeskalation im Nahen Osten, aber geldpolitischer Gegenwind bleibt
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom Juli 2026.
Marktkompass · 4. Juni 2026
Marktkompass Juni 26 - AI‑Boom überdeckt schwache Marktbreite und Geopolitik
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom Juni 2026.
Marktkompass · 6. Mai 2026
Marktkompass Mai 26 - Robuste Unternehmensgewinne in unsicherem Umfeld
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom Mai 2026.