Oktober 2026
Steigende Zinsen belasten.KI bleibt eine Stütze.
Der September stand ganz im Zeichen steigender Zinsen: Mit der ersten Leitzinserhöhung seit 2023 setzte die US‑Notenbank ein deutliches Signal, dass die Geldpolitik länger restriktiv bleiben dürfte.
01
Auf einen Blick
01 / 07
Veröffentlicht 5. Oktober 2026Von Investment TeamLesezeit 3 Min.Vollständige Ausgabe PDF, 5 SeitenAuch auf Englisch Market Compass
Unsere taktische Positionierung Oktober 2026.
Unsere detaillierte taktische Positionierung erläutern wir gerne im persönlichen Gespräch.
Gespräch vereinbarenTaktische Positionierung · Oktober 2026
Duration bei Anleihen: von untergewichtet auf neutral.
- Fed‑Leitzins3.75–4.00%Nach einer Erhöhung um 0.25% unter Chairman Kevin Warsh, der ersten seit 2023.
- Rendite 10‑jähriger US‑Staatsanleihen+0.50%Anstieg im September, gerundet.
- Gewinne S&P 500, Q3 2026+29.1%Erwartetes Wachstum; die Berichtssaison beginnt Mitte Oktober.
02
Marktrückblick
02 / 07
Die Anleihenmärkte gerieten unter Druck, während die Aktienmärkte dank des KI‑Investitionszyklus bemerkenswert widerstandsfähig blieben. Vor diesem Hintergrund gewinnen Selektion, ein ausgewogenes Laufzeitenprofil und echte Diversifikation an Bedeutung.
Fed startet den Zinserhöhungszyklus
Die Fed unter Chairman Kevin Warsh hob den Leitzins um 0.25% auf eine Bandbreite von 3.75% bis 4.00% an und liess die Tür für weitere Schritte offen. Höhere Energiepreise infolge des Nahost-Konflikts, umfangreiche Neuemissionen von Staatsanleihen und Sorgen um die Tragfähigkeit der Staatsfinanzen verstärkten den Renditedruck. Die Rendite zehnjähriger US‑Staatsanleihen stieg im Monatsverlauf um rund 0.50%. Auch europäische Anleihen verloren, zusätzlich belastet durch die Zinserhöhung der EZB. Bei Unternehmensanleihen waren die Kursverluste überwiegend zinsbedingt - die Risikoaufschläge blieben stabil, was für eine weiterhin robuste Einschätzung der Kreditqualität spricht.
KI stützt, die Marktbreite bleibt schmal
Die Aktienmärkte zeigten sich gegenüber dem Zinsanstieg robust, unter der Oberfläche fiel die Entwicklung jedoch deutlich uneinheitlicher aus. Technologie- und KI‑nahe Unternehmen trugen die US‑Indizes, während zinssensitive Bereiche wie Immobilien, Versorger und kleinere Unternehmen zurückblieben. Europäische Aktien entwickelten sich schwächer, belastet durch höhere Finanzierungskosten und die Abhängigkeit von Energiepreisen. Micron bestätigte mit Umsatz, Gewinn und Ausblick über den Erwartungen die hohe Nachfrage nach leistungsfähigen Speicherchips - die zunächst verhaltene Kursreaktion zeigt allerdings, wie hoch die Messlatte für die Gewinner des KI‑Zyklus inzwischen liegt.
Geopolitik bleibt ein Unsicherheitsfaktor
Die ungelöste Lage im Nahen Osten hielt Energieversorgung und Schifffahrtsrouten im Fokus. Neben der Strasse von Hormus rückten das Rote Meer und die Meerenge Bab al‑Mandeb stärker ins Zentrum, da Angriffe der Huthi auch alternative Transportwege beeinträchtigten. Das Treffen zwischen den USA und China sorgte dagegen für eine gewisse Stabilisierung, ein umfassender Durchbruch bei kritischen Rohstoffen, Technologie und Sicherheitsfragen blieb jedoch aus.
03
Wussten Sie schon?
03 / 07
Erste Zinserhöhungen und Aktien
Entgegen der gängigen Annahme schaden erste Zinserhöhungen den Aktienmärkten historisch selten. Von 13 untersuchten Fed‑Zinsanhebungszyklen zwischen 1974 und 2022 erzielte der US‑Aktienmarkt in den 12 Monaten nach dem ersten Schritt 10 Mal eine positive Gesamtrendite, in den ersten sechs Monaten waren es 77% der Fälle. Im Durchschnitt erreichte der S&P 500 2.4% über sechs und 6.1% über zwölf Monate. Der Grund: Straffungszyklen beginnen typischerweise in einer robusten, wachsenden Wirtschaft mit starkem Gewinnwachstum.
6 Monate nach der ersten Erhöhung12 Monate danach
Gesamtrendite des S&P 500 6 und 12 Monate nach der ersten Zinserhöhung jedes Straffungszyklus der Federal Reserve seit 1974. Quelle: Bloomberg, US Federal Reserve, Tramondo-Analyse.
- Nach 12 Monaten10 von 13Straffungszyklen mit positiver Gesamtrendite des S&P 500.
- Durchschnitt, 12 Monate+6.1%Median +6.3%.
- Durchschnitt, 6 Monate+2.4%Positiv in 77% der Zyklen (Median +6.9%).
04
Ausblick und Positionierung
04 / 07
Ausblick
Ein «Hiking Cycle Light».
Unser makroökonomisches Basisszenario bleibt konstruktiv: robuste Konsumausgaben, hohe KI- und Infrastrukturinvestitionen, dazu eine Kerninflation gemäss PCE‑Index von 3.0% im Jahresvergleich. Wir erwarten eine weitere Zinserhöhung um 0.25% im Dezember und einen gleich grossen Schritt im ersten Quartal 2027 - einen «Hiking Cycle Light» statt eines aggressiven Straffungszyklus. Sinkt die monatliche Kerninflation nachhaltig unter rund 0.25%, dürfte der Bedarf an weiteren Schritten abnehmen.
So sind wir positioniert
Aktien bleiben übergewichtet mit regionaler Präferenz für die USA, in Europa überzeugen Elektrifizierung und industrielle Infrastruktur. Bei Anleihen heben wir die Duration von untergewichtet auf neutral an: Der Renditeanstieg hat ein attraktives, asymmetrisches Ertragsprofil im mittleren Laufzeitenbereich geschaffen. Gold bleibt unsere höchste Überzeugung unter den alternativen Anlagen. Taktische Positionierung: Cash 2/5, Anleihen 3/5, Aktien 4/5, Alternative Anlagen 4/5.
05
Die vollständige Ausgabe
05 / 07
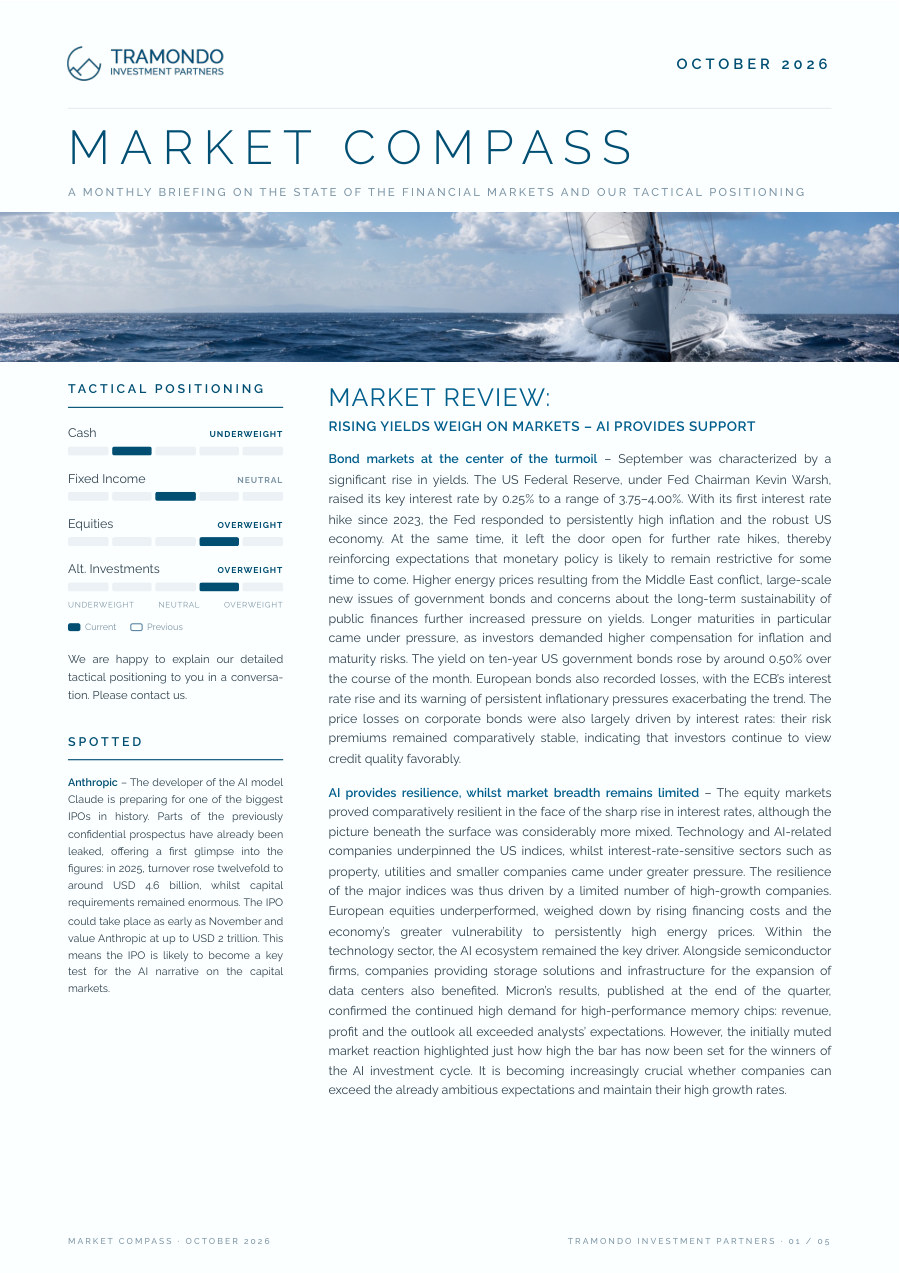
Den vollständigen Marktkompass lesen. Oktober 2026, fünf Seiten.
Laden Sie das vollständige PDF unseres Marktkompasses Oktober 2026 für eine ausführliche Analyse und zukunftsgerichtete Orientierung herunter.
- Marktkompass, Oktober 2026PDF · Deutsch
- Market Compass, October 2026PDF · English
06
Per E‑Mail
06 / 07
Den Marktkompass per E‑Mail erhalten
Jeden Monat, auf Deutsch oder Englisch.
07
Frühere Ausgaben
07 / 07
Frühere Ausgaben Jeden Monat seit 2023.
Marktkompass · 3. Sept. 2026
Marktkompass September 26 - Tech zurück in der Spur, Fed bleibt auf der Bremse
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom September 2026.
Marktkompass · 5. Aug. 2026
Marktkompass August 26 - KI‑Euphorie weicht zunehmender Selektivität
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom August 2026.
Marktkompass · 6. Juli 2026
Marktkompass Juli 26 - Deeskalation im Nahen Osten, aber geldpolitischer Gegenwind bleibt
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom Juli 2026.