November 2026
KI‑Investitionen auf dem Prüfstand und Anleihen im Aufwind.
Der Oktober stand ganz im Zeichen einer ausgeprägten Sektorrotation: Während Anleger die Wirtschaftlichkeit der milliardenschweren KI-Investitionen zunehmend hinterfragten, erlebten defensive Sektoren und Anleihen ein kräftiges Comeback.
Veröffentlicht 6. November 2026Von Investment TeamLesezeit 3 Min.Auch auf Englisch Market Compass
Entdecken Sie die neuesten Trends und strategischen Einsichten in der November 2026 Ausgabe des «Marktkompass».
Vor diesem Hintergrund gewinnen Selektion nach Qualität, verlässlichen Cashflows und einem ausgewogenen Laufzeitenprofil an Bedeutung.
Sektorrotation an den Aktienmärkten
Technologie- und KI-nahe Unternehmen gerieten unter Verkaufsdruck, nachdem die Quartalszahlen von Microsoft, Alphabet, Amazon und Meta Platforms die ambitionierten Investitionspläne und deren Wirkung auf den freien Cashflow in den Mittelpunkt rückten. Der Nasdaq 100 verlor rund 6.7%, der breiter diversifizierte S&P 500 lediglich 0.9%. Besonders hart traf es Halbleiterwerte: Der Philadelphia Semiconductor Index büsste rund 15.4% ein. Profiteure waren die Sektoren Gesundheit, Basiskonsumgüter und Energie - und damit auch der defensiv ausgerichtete Schweizer Markt (SPI +6.3%). Der STOXX Europe 600 legte 1.9% zu und übertraf den S&P 500 um rund 3%.
Anleihen mit kräftiger Erholung
Nach den Kursverlusten im September erholten sich die internationalen Anleihenmärkte spürbar. Die Rendite 10-jähriger US-Staatsanleihen fiel gegen Monatsende wieder unter die psychologisch wichtige Marke von 5.0%, gestützt durch die Nachfrage nach sicheren Anlagen und die Auflösung umfangreicher Short-Positionen. Gleichzeitig weiteten sich die Kreditrisikoprämien von High-Yield-Emittenten im KI-Infrastruktursektor deutlich aus - betroffen waren insbesondere Neo-Cloud-Anbieter wie CoreWeave und Nebius. In Europa belasteten politische und fiskalische Unsicherheiten in Frankreich.
Zentralbanken legen Zinspause ein
Die Fed beliess ihren Leitzins unverändert bei 3.75% bis 4.00%, wobei zwei Mitglieder des Offenmarktausschusses bereits eine weitere Erhöhung um 0.25% befürworteten. Die EZB hielt ihren Einlagensatz bei 2.50% - bei einer auf 3.8% gestiegenen Inflation und schwächeren Wachstumsperspektiven bleibt ihr Spielraum begrenzt. Die Bank of Japan beliess den Leitzins bei 1.25%. Der restriktive Kurs bleibt bestehen.
Turbulenzen in Brasilien
Die überraschende Wiederwahl von Präsident Luiz Inácio Lula da Silva am 25. Oktober löste heftige Marktreaktionen aus. Nach einem Anstieg von 7.7% im Anschluss an den ersten Wahlgang brach der Ibovespa nach der Stichwahl innerhalb eines Tages um 13.9% ein - der stärkste Tagesverlust seit März 2020. Befürchtet wird eine Lockerung der fiskalpolitischen Disziplin.
IPOs im Fokus: Anthropic vor dem Börsengang
Der Entwickler des KI-Modells Claude plant für November ein Initial Public Offering, das das Unternehmen mit USD 1.5 bis 2 Bio. bewerten könnte - ein wichtiger Stimmungstest für den gesamten KI-Sektor. Historisch haben Börsenneulinge durchaus überzeugt: Der IPOX-100 Index übertraf den S&P 500 über längere Zeiträume. Doch die Performance wird von wenigen Ausnahmeunternehmen dominiert - Nvidia ging 1999 als eines von 476 Unternehmen an die Börse. Wir bleiben Investitionen unmittelbar zum Börsengang gegenüber skeptisch: Begrenzte Informationshistorie, ambitionierte Bewertungen und Angebotsdruck durch auslaufende Haltefristen sprechen dafür, die Kursfindung zunächst abzuwarten.
Zwischenwahlen verändern Washington
Mit der deutlichen Mehrheit der Demokraten in beiden Kammern muss sich Präsident Trump ab Januar 2027 auf eine eingeschränkte legislative Handlungsfähigkeit einstellen. Für die Märkte ist dies differenziert zu beurteilen: Weitreichende Steuererhöhungen werden unwahrscheinlicher, Haushaltsverhandlungen und Konflikte um die Schuldenobergrenze dürften jedoch für Unsicherheit sorgen. Entscheidender für die Aktienmärkte bleiben Unternehmensgewinne, Wirtschaftswachstum und Geldpolitik.
Ausblick
Wir bleiben für Aktien konstruktiv und halten an der taktischen Übergewichtung fest. Nach der Korrektur sehen wir im KI-Bereich wieder attraktivere Einstiegsmöglichkeiten, gestützt durch kräftige Halbleiterexporte aus Südkorea und Taiwan sowie die defensive Positionierung institutioneller Anleger. Unser Basisszenario sieht eine Zinserhöhung um 0.25% im Dezember vor, gefolgt von einem möglichen Schritt im ersten Quartal 2027 - ein «Hiking Cycle Light». Bei Anleihen halten wir an der neutralen Duration fest, Gold bleibt unser bevorzugter Diversifikationsbaustein. Taktische Positionierung: Cash 2/5, Anleihen 3/5, Aktien 4/5, Alternative Anlagen 4/5.
Bereit zum Eintauchen?
Laden Sie das vollständige PDF unseres Marktkompasses November 2026 für eine ausführliche Analyse und zukunftsgerichtete Orientierung herunter.
Zögern Sie nicht, uns zu kontaktieren, sollten Sie Fragen zu den behandelten Themen haben. Wir stehen Ihnen gerne mit unserem Fachwissen zur Seite.
01
Die vollständige Ausgabe
01 / 03
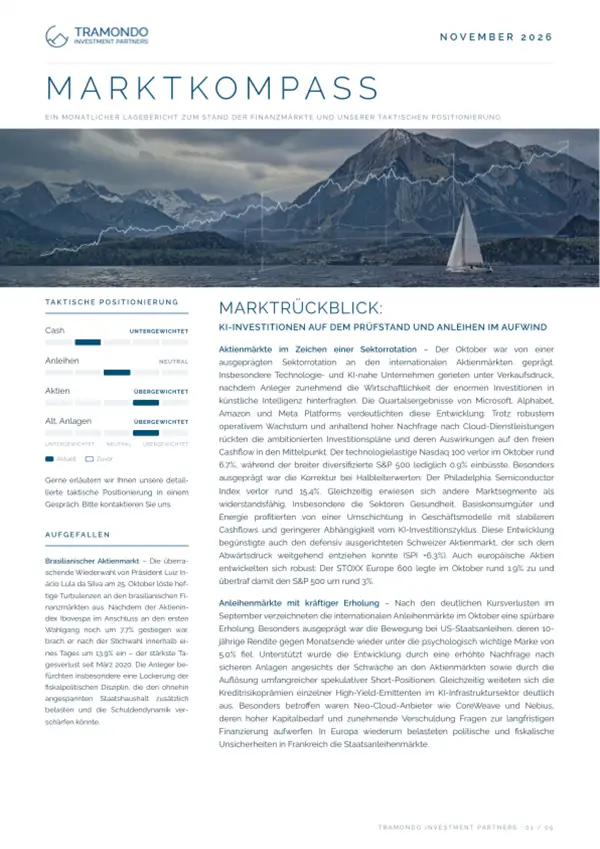
Den ganzen Marktkompass lesen. November 2026.
Unser ausführlicher Ausblick mit Szenarien, Risiken und Positionierung, wie veröffentlicht: die Ausgabe als PDF, auf Deutsch und Englisch.
- Marktkompass, November 2026PDF · Deutsch
- Market Compass, November 2026PDF · English
02
Per E‑Mail
02 / 03
Den Marktkompass per E‑Mail erhalten
Jeden Monat, auf Deutsch oder Englisch.
03
Frühere Ausgaben
03 / 03
Frühere Ausgaben
Marktkompass · 5. Okt. 2026
Marktkompass Oktober 26 - Steigende Zinsen belasten - KI bleibt eine Stütze
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom Oktober 2026.
Marktkompass · 3. Sept. 2026
Marktkompass September 26 - Tech zurück in der Spur, Fed bleibt auf der Bremse
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom September 2026.
Marktkompass · 5. Aug. 2026
Marktkompass August 26 - KI‑Euphorie weicht zunehmender Selektivität
Unsere Einschätzung zu den Märkten und zur Anlagestrategie im Marktkompass vom August 2026.